


朱小姐 137-9080 2285
(微信同号)

2026 年 1 月 1 日起,《中华人民共和国增值税法》及配套实施条例正式施行,我国第一大税种(收入占比超 40%)迎来里程碑式变革 —— 全面迈入 “税收法定” 时代!
沿用 30 余年的《增值税暂行条例》同步废止,这场覆盖所有企业与纳税人的税制革新,直接牵动税负计算、征管判定、合规申报等核心经营环节,关乎每一家企业的实际利益!
作为深耕香港公司注册、银行开户及跨境商务合规服务的行业专家,鼎亨商务(微信号:zws2285)今日用通俗化解读 可视化对比,为您拆解增值税新旧政策核心差异!
想精准掌握政策变化对您业务的具体影响?立即添加微信咨询,获取专属定制化应对方案!
从立法逻辑来看:旧《增值税暂行条例》因条款繁杂、逻辑分散,给企业财税实操带来不少困惑。
新《增值税法》以 “税收法定” 为核心,构建了结构清晰、逻辑严谨的制度体系,从征税范围、税率设定到征管规则,层层递进、权责明确,彻底改变了旧规 “模糊地带多、执行口径不一” 的痛点。
此次条例修订大幅压缩自由裁量空间,同时通过细化规则、明确边界,为企业提供了更稳定的税务预期。
无论是中小企业还是大型集团,都需重新审视现有税务处理流程,避免因规则理解偏差引发合规风险。
与旧规侧重 “保障国家税收收入” 不同,新法明确将 “保护纳税人合法权益” 纳入立法目的,在规则设计中既强化税收征管的规范性,又充分考虑企业实际经营场景。
通过简化流程、优化抵扣等举措,降低企业合规成本,实现 “征管效能” 与 “企业便利” 的双向提升。
旧规中单独划分的 “加工修理修配劳务”,在新法中明确归入 “服务” 范畴,更名为 “加工修理修配服务”,税率仍维持 13% 不变。
这一调整并非简单的名称变更,而是对业务本质的精准界定,要求企业在开票编码、税目申报、财务核算中同步适配,避免因归类错误引发税务风险。
旧规中视同销售的多项条款让企业疲于应对,新法大幅精简,仅保留 4 类核心情形,清爽高效:
单位和个体工商户将自产或委托加工的货物用于集体福利、个人消费;
单位和个体工商户无偿转让货物;
单位和个人无偿转让无形资产、不动产或金融商品;
国务院规定的其他情形。
旧规中 “贷款服务进项税不得抵扣” 的限制被新法取消,仅保留餐饮服务、居民日常服务、娱乐服务三项不得抵扣项目。
这一变化对融资密集型企业(如制造业、建筑业、房地产企业)意义重大,直接拓宽了进项抵扣空间,有效缓解企业现金流压力,但需注意区分 “经营用贷款” 与 “消费用贷款”,确保抵扣合规。
新法首次清晰列举不征税项目,明确以下情形无需缴纳增值税(但需要注意!不征税≠免税):
员工为受雇单位提供取得工资薪金的服务;
收取行政事业性收费、政府性基金;
因征收征用获得的补偿;取得存款利息收入。
这一界定为企业划清了 “征税” 与 “不征税” 的边界,减少了实操中的争议。
新法明确简易计税方法的征收率为 3%,但旧规中适用 5% 征收率的业务(如不动产销售、出租等)是否保留,仍需后续细则进一步明确。
企业需密切关注政策动态,对相关业务的税负测算与合同条款提前做好预案。
新法明确零税率的两大核心适用场景,且企业可选择放弃零税率:
纳税人出口货物(国务院另有规定除外);
境内单位和个人跨境销售国务院规定范围内的服务、无形资产。
这一规则与国际惯例接轨,既支持企业 “走出去”,又赋予企业根据实际经营情况选择税收政策的灵活性。
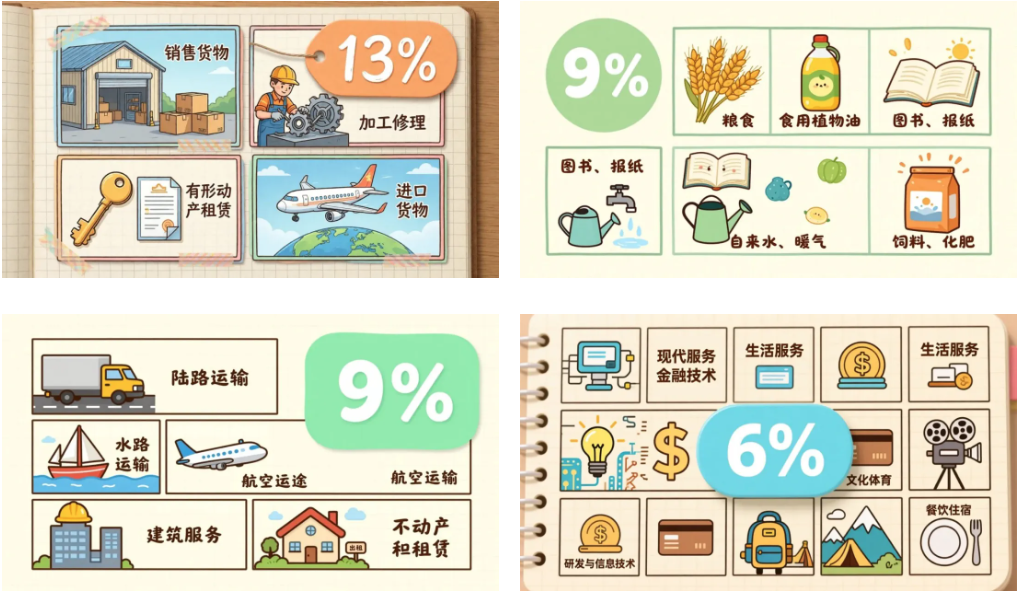
新法维持现行税制框架的核心税率不变,同时明确征收率适用规则,让企业计税有章可循:
| 税率类型 | 适用范围 |
| 13%基本税率 | 销售货物、提供加工修理修配服务、有形动产租赁服务、进口货物(除特殊规定外) |
| 9%税率 | 交通运输、邮政、基础电信、建筑、不动产租赁服务;销售不动产、转让土地使用权;农产品、食用植物油、图书报纸、自来水、暖气、饲料化肥等特定货物 |
| 6%税率 | 各类服务、无形资产(排除适用 13%、9% 税率及零税率的情形) |
| 3%税率 | 适用简易计税方法的应税交易 |
| 0%税率 | 出口货物(国务院另有规定除外)、境内单位和个人跨境销售国务院规定范围内的服务与无形资产 |
1. 梳理视同销售业务
对照新法精简后的 4 类情形,删除旧规下无需视同的项目(如代销、内部移送),更新财务核算流程,确保申报准确。
2. 调整进项抵扣台账
新增贷款利息相关进项税抵扣记录,严格区分 “直接消费类服务”(餐饮、居民日常、娱乐)与经营用途服务,完善抵扣凭证管理。
3. 关注征收率动态
对原适用 5% 征收率的业务,持续跟踪税务机关后续通知,及时调整定价策略与合同涉税条款。
4. 拥抱数字化征管
新法推动税收征管向数字化转型,企业需完善涉税信息管理系统,适配电子发票、智能申报等新要求,提升合规效率。
新《增值税法》的施行,标志着我国增值税管理进入 “规则更清晰、征管更精准、服务更优化” 的新阶段。未来,我国的税制将持续朝着法治化、数字化方向深化,企业唯有主动适配新规、强化合规管理,才能在降低税务风险的同时,充分享受政策红利。
如需了解做账审计及其相关财税业务,欢迎咨询鼎亨商务了解详情(微信号:zws2285)。我们将依托专业的财税团队与实操经验,为您提供定制化合规方案,助力企业在税制变革中稳步前行。从开始到未来,我们都将是阁下在最佳的合作伙伴!
【版权声明】本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。
鼎亨商务持有香港公司注册处「信托或公司服务提供者牌照」,是客户信赖的企业发展伙伴。我们专注于为全球企业量身打造卓越的企业成长蓝图,提供一站式、全方位的专业服务。从海内外公司注册到审计税务、财务咨询,再到知识产权保护、企业融资及上市策划,我们全方位覆盖企业发展的每一个关键阶段,助力企业稳健前行,迈向成功巅峰。