朱小姐 137-9080 2285
(微信同号)

很多跨境卖家都注册过香港公司,但真正说到香港公司在业务里承担什么角色,很多人反而说不清。
有人把它当收款账户,有人把它当税务工具,也有人只是跟着同行注册一间。其实香港公司真正的价值,不在于「多一家公司」,而在于它能不能放进整个跨境电商业务链条里,承担清晰的商业职能。
跨境电商的底层逻辑很简单:货大多在国内,客户在海外,平台和资金在境外。中间如果没有一个合适的主体承接销售、回款、采购、投资和税务核算,业务越做大,账越容易乱。
跨境电商想做全球市场,很少能一步到位。企业通常会先从一个平台、一个站点做起,后面再慢慢扩展到欧美、东南亚、日本、中东等市场。
在这个过程中,香港其特殊的地理位置与税制优势就凸显出来了:
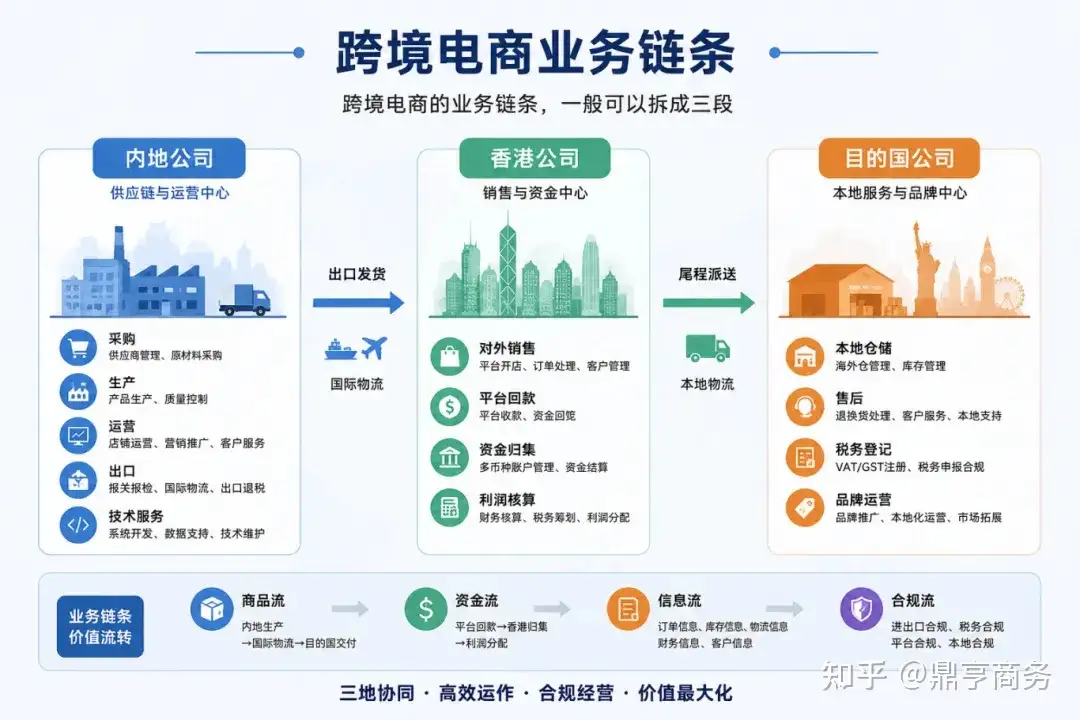
国内公司更适合承担采购、生产、店铺运营、技术支持等职能;
目的国公司更适合承担本地仓储、售后、税务登记和本土化运营职能;
香港公司则适合放在中间,作为链接国内和海外的销售主体。
也就是说,香港公司不是孤立存在的。它更像一个中间平台,承接全球销售收入,再根据不同国家市场、不同业务阶段,安排后续的本地化布局。
因此对很多跨境卖家来说,香港公司就是从「国内卖货」走向「全球经营」的第一步。
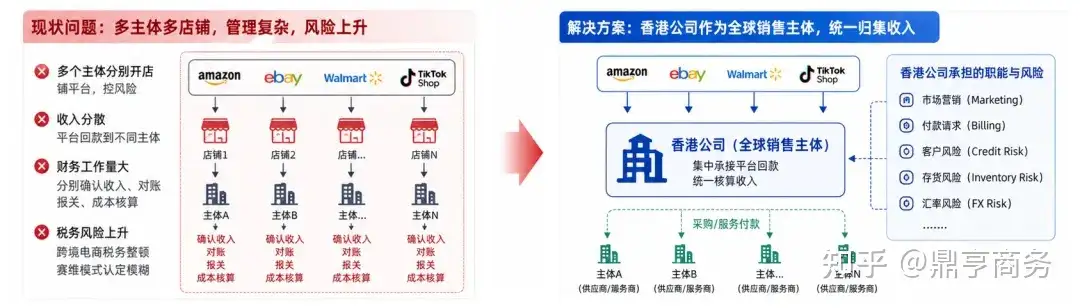
跨境电商常见一个问题:店铺越来越多,主体越来越多,收入越来越分散。
有些卖家为了铺平台、控风险,会用多个主体开店。一个店铺还好,十个、几十个店铺之后,每个主体分别确认收入、分别对账、分别处理报关和成本,财务工作量会迅速放大。再加上去年整顿跨境电商税务,税局对赛维模式的认定仍旧模棱两可,卖家的税务风险还在上升。
这时就会出现一个现实需求:能不能把收入统一归集到一个主体核算?
香港公司在这里就能承担作用。通过合理的授权、服务和交易安排,香港公司可以作为全球销售主体,集中承接平台回款,并承担市场营销、付款请求、客户风险、存货风险、汇率风险等职能。
这样做的重点不是「把钱放到香港」,而是让收入确认和业务实质匹配。谁承担销售职能,谁承担商业风险,谁收取销售收入,逻辑要一致。
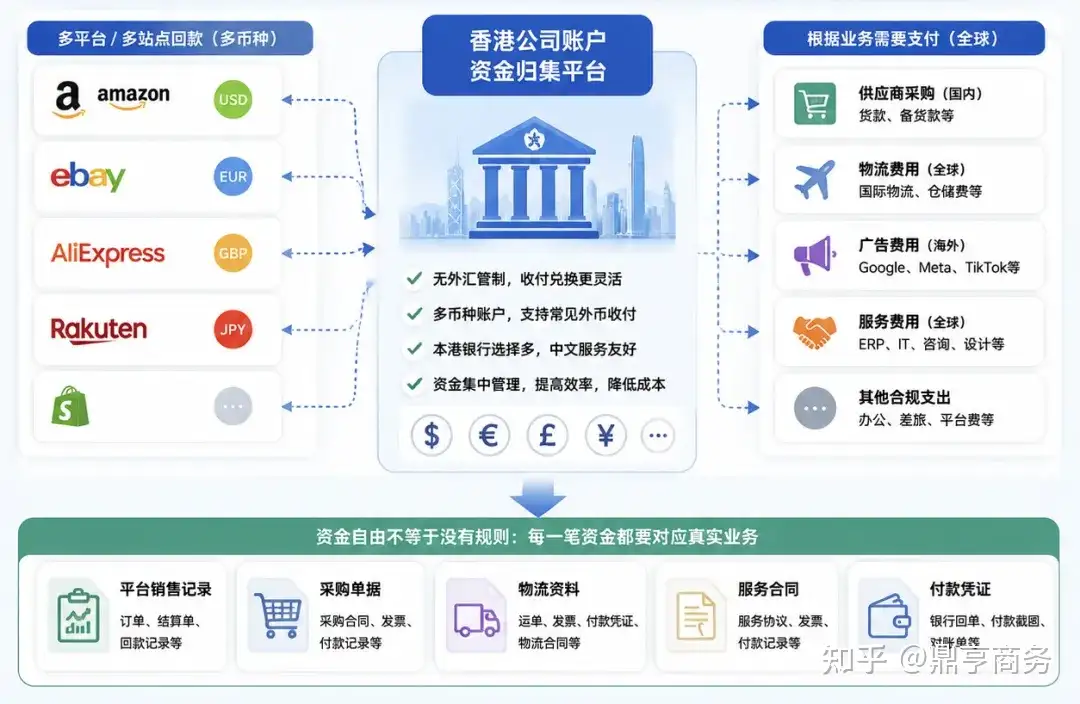
跨境电商最绕不开的就是收汇。
平台回款可能是美元、欧元、英镑、日元;但供应商在国内,广告费在海外,物流费又可能支付给不同地区的服务商。如果资金都在不同账户之间来回转,汇兑损耗、到账时间和合规解释都会变成问题。
香港没有外汇管制,常见外币收付、兑换和调拨更灵活。且本港银行也不少,在中文语境使用下也友好,对跨境卖家来说,香港公司可以作为资金归集平台,把不同平台和不同站点的收入集中管理,再根据业务需要支付采购、物流、广告、服务费用。
但资金自由不等于没有规则。每一笔资金最好能对应到真实业务:平台销售记录、采购单据、物流资料、服务合同、付款凭证,这些材料平时就要留好。
账户能长期稳定使用,靠的不是运气,而是交易背景说得清。
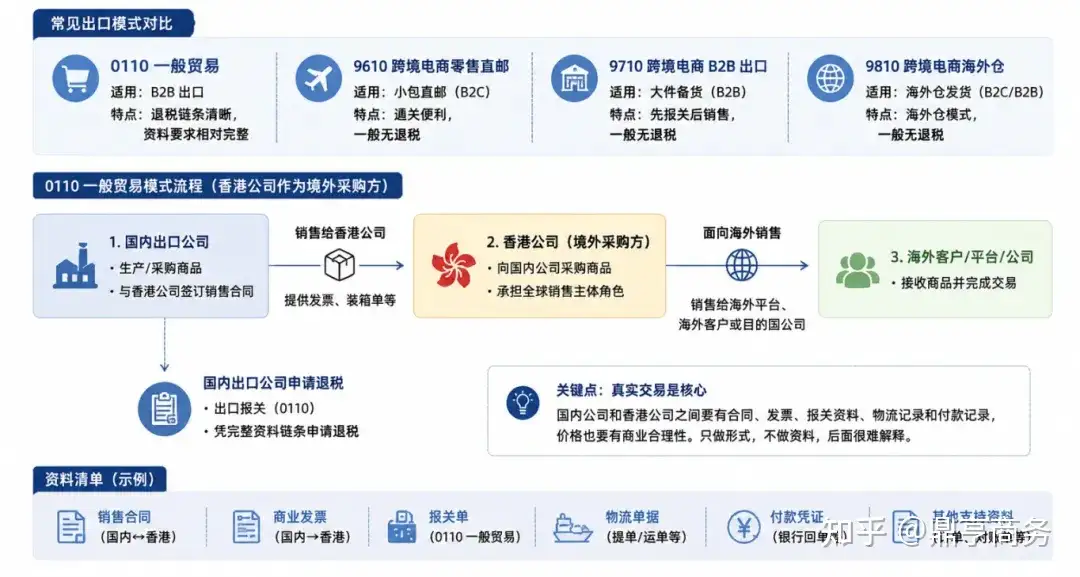
跨境电商发展至今,诞生的出口模式也不少,常见的有0110、9610、9710、9810等。不同模式适合不同业务:小包直邮、大件备货、海外仓、B2B 出口,对应的报关和退税逻辑都不一样。
从实务角度看,0110一般贸易模式仍然是很多企业比较熟悉、资料链条相对清楚的一种方式。要使用这类模式,通常需要一个境外B端采购方。香港公司就可以在这里承担采购方和全球销售主体的角色。
业务流程可以理解为:国内出口公司先把货销售给香港公司,国内公司完成出口销售并申请退税;香港公司再面向海外平台、海外客户或目的国公司进行销售。
这套结构的关键在于真实交易。国内公司和香港公司之间要有合同、发票、报关资料、物流记录和付款记录,价格也要有商业合理性。只做形式,不做资料,后面很难解释。
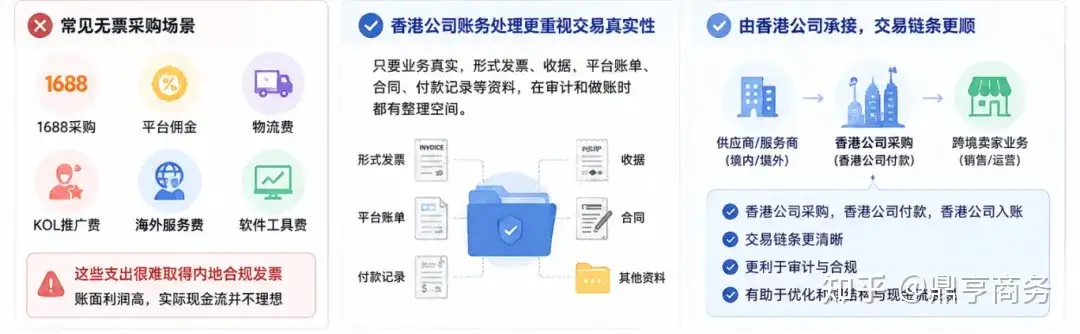
很多跨境卖家都有无票采购的问题。
比如1688采购、平台佣金、物流费、KOL 推广费、海外服务费、软件工具费,有些支出很难取得内地合规发票。结果就是账面利润看起来很高,实际现金流并没有那么好。
香港公司的账务处理更重视交易真实性。只要业务真实,形式发票、收据、平台账单、合同、付款记录等资料,在审计和做账时都有整理空间。
所以,部分供应商或服务商的合作关系,可以考虑由香港公司来承接。香港公司采购、香港公司付款、香港公司入账,交易链条会更顺。
不过这里不能误解成「没有票就都放香港」这么简单。香港公司同样也需要审计,也需要解释交易背景。材料越完整,后面才越安全。
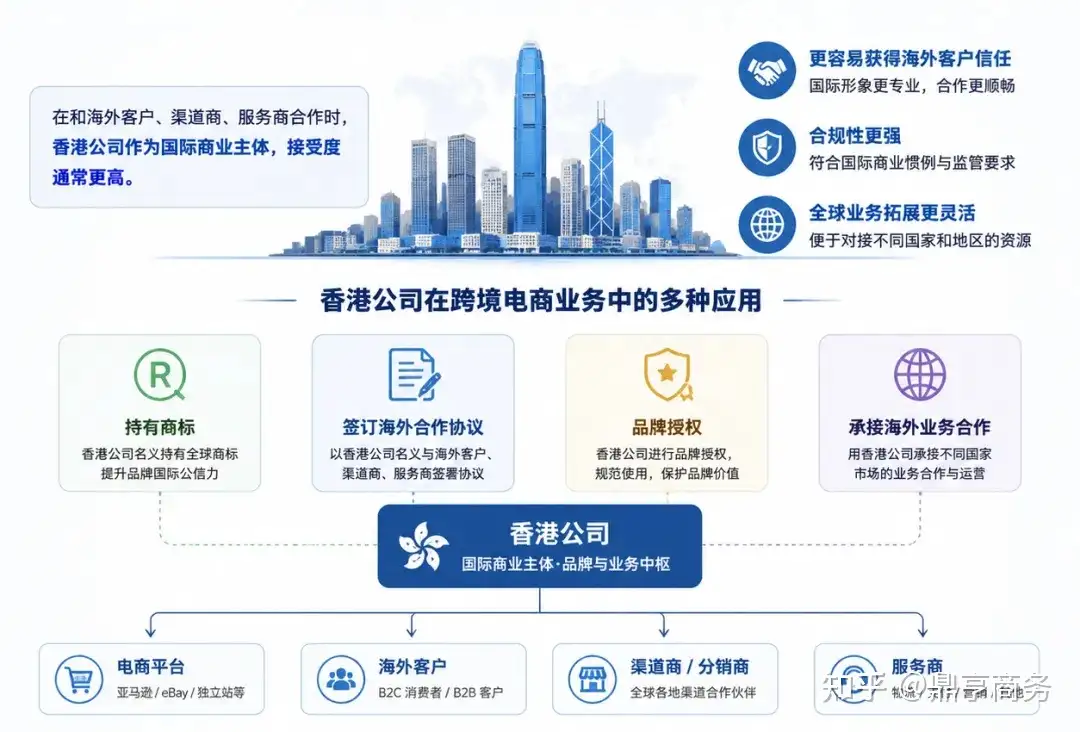
跨境电商做到一定阶段后,卖的就不只是产品,还有品牌,这也是成为大卖的必经之路。
在和海外客户、渠道商、服务商合作时,香港公司作为国际商业主体,接受度通常更高。企业可以用香港公司持有商标、签订海外合作协议、进行品牌授权,也可以用香港公司承接不同国家市场的业务合作。
对想做长期品牌的卖家来说,主体设计要尽早考虑。商标放在哪个公司名下,平台主体是谁,海外授权关系怎么签,后面都会影响融资、股权调整、并购和税务安排的难易程度。
早期随便放,后期再改,成本往往更高。
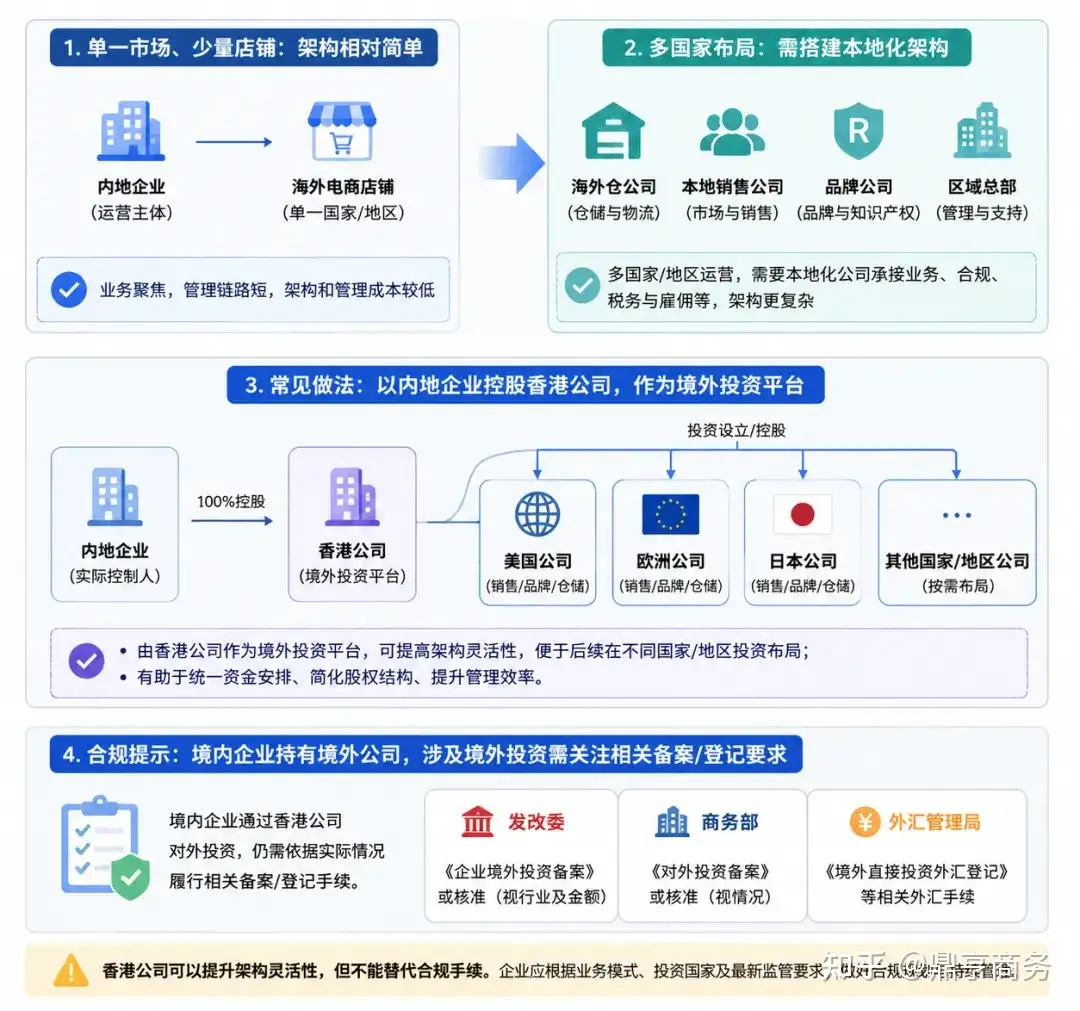
跨境电商如果只做单一市场少量店铺,那公司架构就相对容易。等企业开始布局到多个国家,可能就要设海外仓公司、本地销售公司、品牌公司或区域总部。
如果每投资一个国家都由内地公司直接出去,手续和管理成本都会更重。比较常见的做法,是由内地企业控股香港公司,再由香港公司作为境外投资平台,后续投资其他国家或地区的公司。
当然,境内企业持有境外公司,涉及境外投资时,需要根据实际情况关注发改、商务、外汇等相关备案要求。香港公司可以提升架构灵活性,但不能替代合规手续。
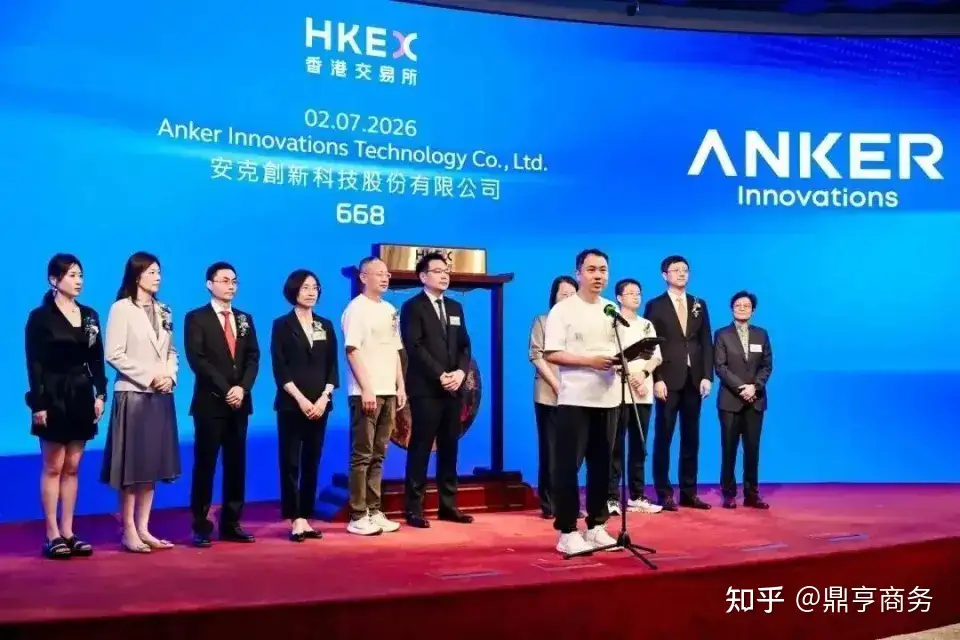
参考7月2号安克创新这个跨境大卖正式挂牌港交所,即便没有公开架构细节。但何尝不是向众人宣告香港在整个跨境电商资金链路里的位置。
因此对未来有融资、上市或海外并购计划的企业来说,香港公司也经常是境外架构里重要的一环。
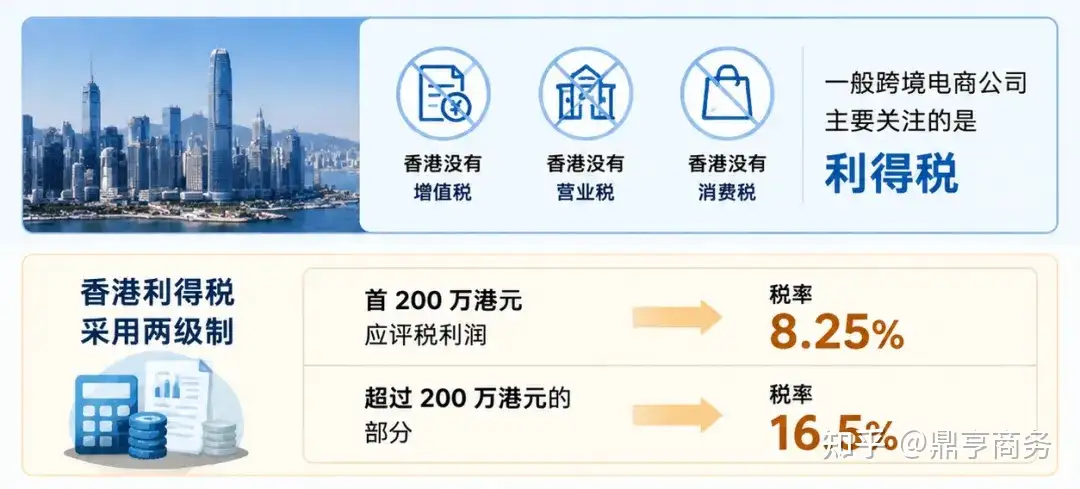
香港没有增值税、营业税、消费税。一般跨境电商公司主要关注的是利得税。
香港利得税采用两级制,法团首200万港元应评税利润税率为8.25%,超过部分按16.5%计算。对跨境卖家来说,税制确实相对简单。
但简单不代表可以粗糙处理。香港公司有经营,就要做账、审计、报税。利润是否留在香港,也要看香港公司实际承担了什么职能和风险。
如果香港公司只是空壳,没有人员、没有业务资料、没有合同、没有真实成本,却把大量利润放在香港,这种安排很难长期站得住。
更稳的做法,是让国内采购、运营、推广、技术等主体各自承担职能,各自确认收入;香港公司作为全球销售主体,保留与其职能相匹配的利润。这样既能发挥香港公司作用,也更符合商业实质。
综合香港公司注册后的开户门槛、年审审计、SCR备案等合规难点,建议选择持有香港TCSP牌照、具备跨境合规实操经验的专业秘书机构一站式办理。
本文仅作一般信息分享,不构成法律、税务、会计、投资或银行业务意见。不同企业的业务模式、股权结构、资金路径和税务结果可能不同,具体操作应以主管机关、银行、持牌会计师及专业顾问(如鼎亨商务)的最新要求为准。
鼎亨商务成立于2015年,核心团队自2008年起深耕跨境合规领域,持有香港公司注册处颁发的信托或公司服务提供者牌照(牌照编号:TC008557),专注海内外公司注册、海外银行开户、境外投资合规、跨境合规架构规划等一站式服务。如需了解香港公司相关事宜,欢迎关注鼎亨商务公众号观看过往文章或交流。
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。