朱小姐 137-9080 2285
(微信同号)

本文继续针对CRS落地进度与国内最新征管政策,以十问十答的形式拆解CRS 2.0核心变化、最新监管要点与合规路径,为有跨境资产配置需求的客户提供专业、及时的参考。
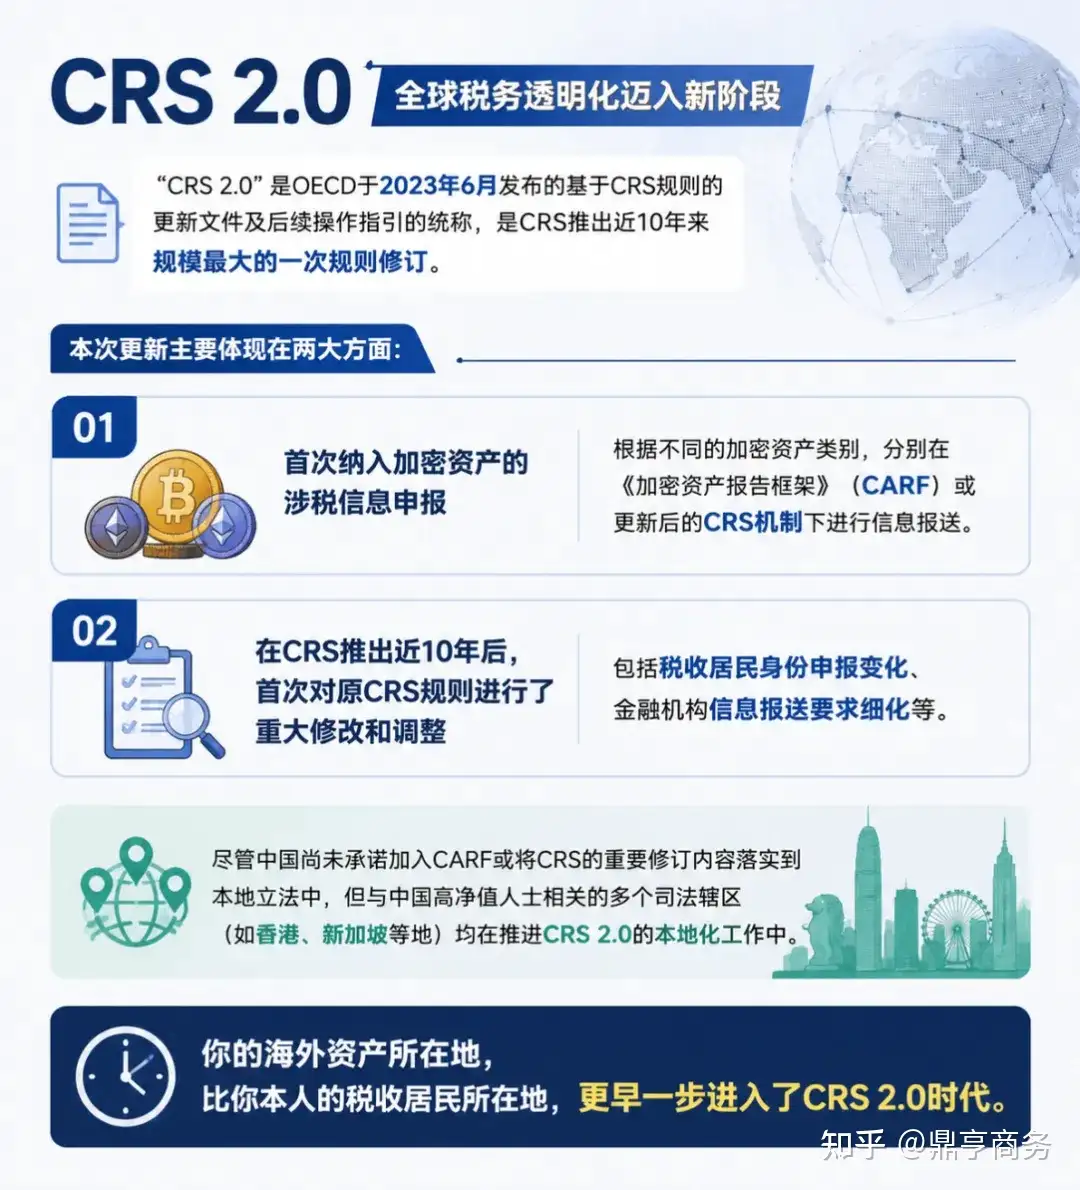
“CRS 2.0” 是OECD于2023年6月发布的基于CRS规则的更新文件及后续操作指引的统称,是CRS推出近10年来规模最大的一次规则修订。本次更新主要体现在两大方面:
第一,首次纳入加密资产的涉税信息申报——根据不同的加密资产类别,分别在《加密资产报告框架》(CARF)或更新后的CRS机制下进行信息报送。
第二,在CRS推出近10年后,首次对原CRS规则进行了重大修改和调整——包括税收居民身份申报变化、金融机构信息报送要求细化等。
(关于CRS2.0的详细更新,请查看第六问)
尽管中国尚未承诺加入CARF或将CRS的重要修订内容落实到本地立法中,但与中国高净值人士相关的多个司法辖区(如香港、新加坡等地)均已推进CRS 2.0的本地化工作。
你的海外资产所在地,比你本人的税收居民所在地,更早一步进入了CRS 2.0时代。
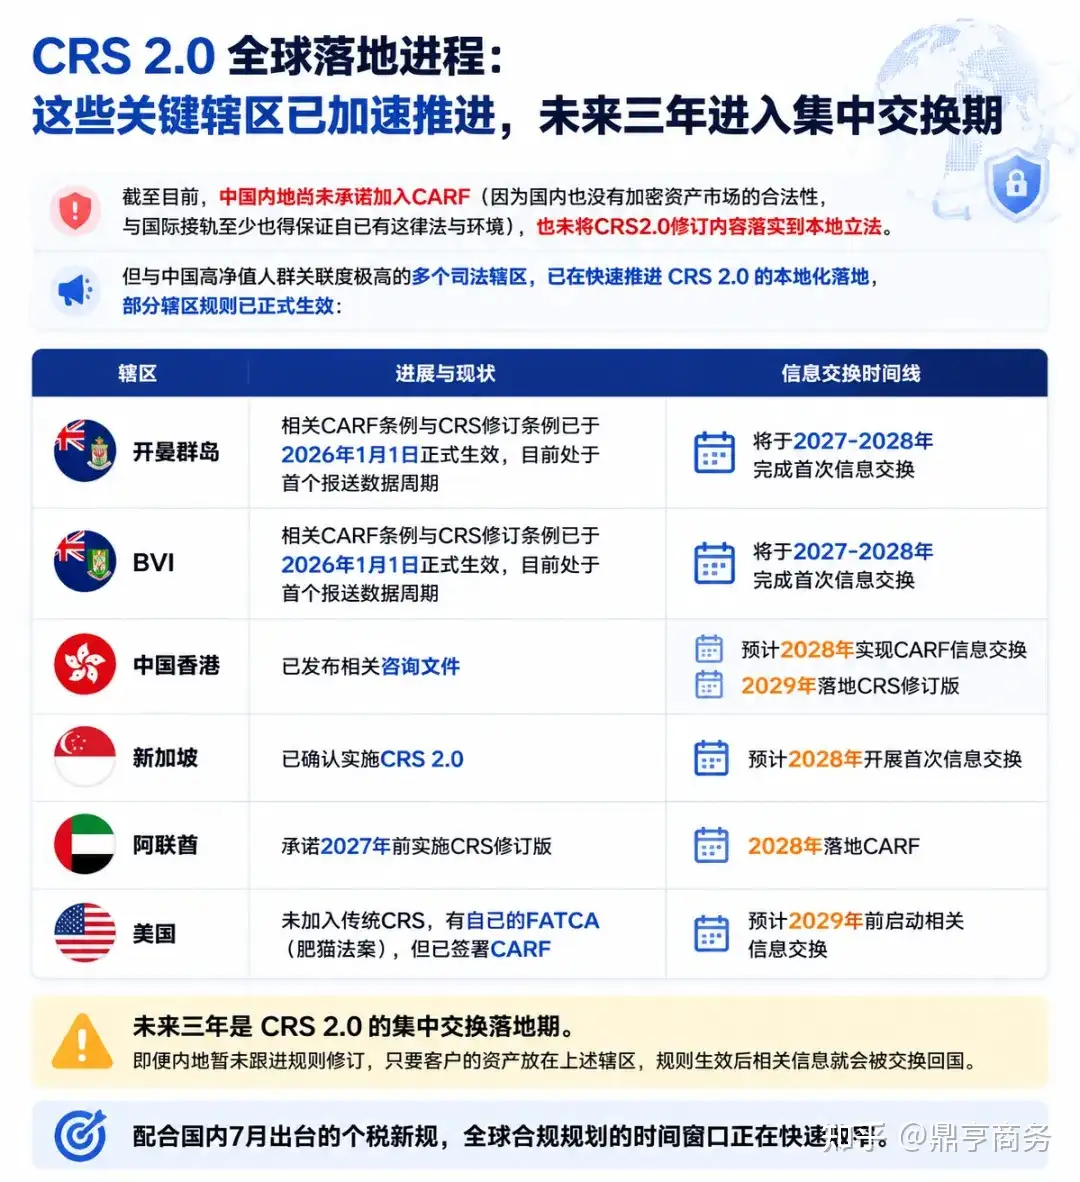
截至目前,中国内地尚未承诺加入CARF(因为国内也没有加密资产市场的合法性,与国际接轨至少也得保证自己有这律法与环境),也未将CRS2.0修订内容落实到本地立法。
但与中国高净值人群关联度极高的多个司法辖区,已在快速推进 CRS 2.0 的本地化落地,部分辖区规则已正式生效:
开曼群岛、BVI:相关CARF条例与CRS修订条例已于2026年1月1日正式生效,目前处于首个报送数据周期,将于2027-2028年完成首次信息交换;
中国香港:已发布相关咨询文件,预计2028年实现CARF信息交换,2029年落地CRS修订版;
新加坡:已确认实施CRS 2.0,预计2028年开展首次信息交换;
阿联酋:承诺2027年前实施CRS修订版,2028年落地CARF;
美国:未加入传统CRS,有自己的FATCA(肥猫法案),但已签署CARF,预计2029年前启动相关信息交换。
未来三年是CRS 2.0的集中交换落地期。即便内地暂未跟进规则修订,只要客户的资产放在上述辖区,规则生效后相关信息就会被交换回国。
配合国内7月出台的个税新规,全球合规规划的时间窗口正在快速收窄。
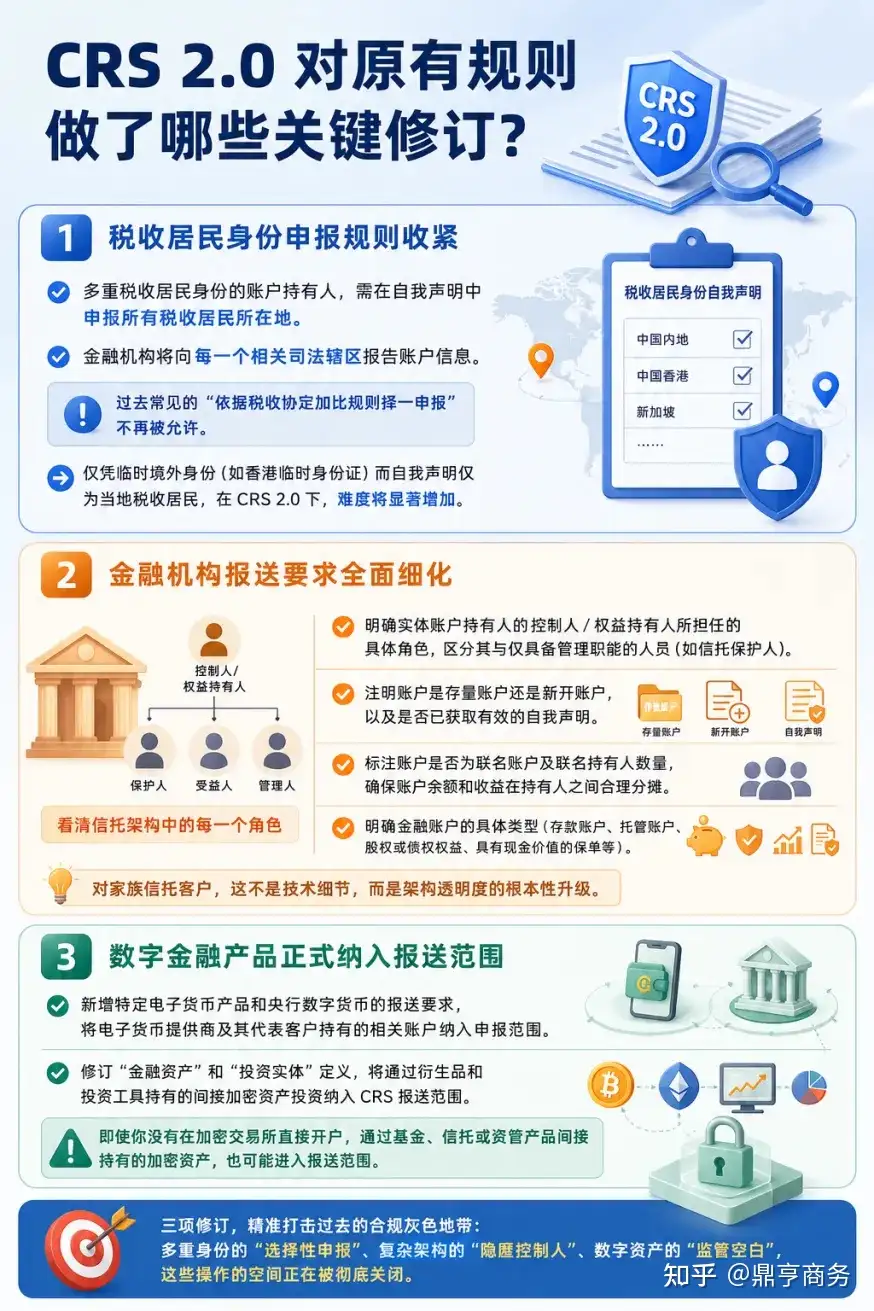
CRS新规下,具有多重税收居民身份的账户持有人,需要在自我声明中申报所有税收居民所在地。金融机构在履行尽职调查程序后,将向每一个相关司法辖区报告账户信息。
过去市场上常见的 “依据税收协定加比规则择一申报” 的操作,已不再被规则允许。
我们接触过一些客户的"老办法":仅凭临时境外身份(如香港临时身份证)而自我声明仅为当地税收居民。这种做法在CRS 2.0下,难度将显著增加。
金融机构可能需要履行更为审慎的尽职调查工作,如搜集账户持有人的护照信息等,从而对其税收居民身份是否可能涉及多地税收居民等问题,进行更为严谨的判断。
CRS 2.0要求金融机构明确实体(如公司或合伙)账户持有人的控制人(Controlling Persons)/ 权益持有人(Equity Interest Holders)所担任的具体角色,以便区分控制人/权益持有人,与仅具备管理职能的人员(如境外家族信托的保护人),从而识别境外家族信托、多层公司等复杂架构的控制人/权益持有人。
同时,新规规定金融机构还需:
注明账户是存量账户还是新开账户,以及是否已获取有效的自我声明,从而了解尽职调查的适用情况并评估信息的可靠性;
标注账户是否为联名账户及联名持有人数量,确保账户余额和收益在持有人之间合理分摊;
明确金融账户的具体类型(存款账户、托管账户、股权或债权权益、具有现金价值的保单等)。
这一改变等于让金融机构"看清"了信托架构中的每一个角色。以前一份信托可能只是按"账户持有人"笼统报送,现在则要具体到"保护人""受益人""最终实际控制人"的差异化标识。
对家族信托客户,这不是技术细节,而是架构透明度的根本性升级。
CRS 2.0新增了特定电子货币产品和央行数字货币的报送要求,并相应修订"存款机构"与"存款账户"的定义,以将持有上述数字金融产品的电子货币提供商以及代表客户持有的此类产品账户纳入申报范围。
同时,CRS 2.0还对"金融资产"和"投资实体"的定义进行了修订,将通过衍生品和投资工具持有的间接加密资产投资纳入CRS报送范围。
即使你没有在加密交易所直接开户,但你通过某些基金、信托或资管产品间接持有的加密资产,也可能进入报送范围。
这三项修订,每一项都对准了过去的合规灰色地带。多重身份的 “选择性申报”、复杂架构的 “隐匿控制人”、数字资产的 “监管空白”,这些操作的空间正在被彻底关闭。
本文仅作一般性参考,不构成具体法律或税务建议。涉及跨境资产配置、境外家族信托、CRS申报、CARF合规、不动产信息交换等具体安排,请结合个案咨询专业人士。
鼎亨商务成立于2015年,核心团队自2008年起深耕跨境合规领域,持有香港公司注册处颁发的信托或公司服务提供者牌照(牌照编号:TC008557),专注海内外公司注册、海外银行开户、境外投资合规、跨境合规架构规划等一站式服务。如需了解离岸合规具体架构与申报安排相关事宜,欢迎关注鼎亨商务公众号观看过往文章或与我们交流。
本文内容及图片均来源于自编和互联网,版权归原作者所有,本文图片Designed by Freepik、unsplash等平台,仅供学习参考之用,禁止用于商业用途,如有侵权,请联系小编修改删除。